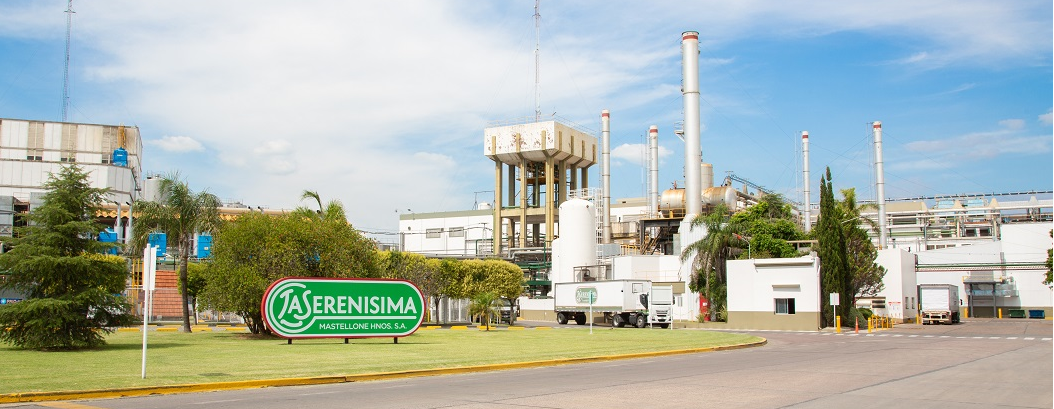
La compañía atribuyó la recuperación de la rentabilidad a la mejora del margen bruto, el aumento sostenido de los volúmenes vendidos y, sobre todo, un rápido proceso de reducción de la deuda financiera. También señaló que los aportes de capital de sus accionistas permitieron cancelar pasivos con costo y destinar a otros usos fondos que antes se utilizaban para pagar intereses.
En agosto, menos de un mes después de asumir el control conjunto de Mastellone Hermanos, Arcor y Danone realizaron su primer desembolso para reforzar las finanzas de la láctea. La Serenísima Unida, sociedad constituida por ambos grupos para concentrar el negocio, hizo un aporte irrevocable de US$30 millones a Mastellone, destinado a cancelar deuda bancaria.
Los pasivos totales consolidados bajaron de $794.041 millones al 30 de septiembre de 2025 a $576.864 millones al 30 de septiembre de 2026, una reducción del 27,3%. A su vez, los ingresos por inversiones, los costos financieros y el resultado por posición monetaria neta sumaron $29.477 millones positivos, frente a un saldo negativo de $38.411 millones en 2025. Ese resultado permitió compensar la pérdida operativa acumulada de $16.965 millones y llevar la ganancia antes de impuestos a $12.136 millones.
Recuperación de los volúmenes de venta
En un escenario que la empresa describió como “de modesto comportamiento del consumo masivo y con algunos costos relevantes crecientes”, logró mantener y aumentar sus ventas en volumen. En los primeros nueve meses de 2026, comercializó 1059 millones de litros de leche, un 0,19% más que los 1057 millones del mismo período del año anterior.
En el mercado interno, las ventas físicas llegaron a 726 millones de litros, con un incremento del 0,28% respecto de los 724 millones vendidos entre enero y septiembre de 2025. Según la reseña de la Dirección, la suba respondió a acciones comerciales dinámicas orientadas a sostener los volúmenes sin descuidar la rentabilidad.
En el negocio internacional, las exportaciones totales de Mastellone —incluidos los envíos a sus subsidiarias en el exterior y las ventas a clientes terceros— alcanzaron los 333 millones de litros al 30 de septiembre de 2026. La cifra representa un crecimiento interanual del 1,2%. La unidad de negocios internacionales registró una mejora moderada de sus márgenes de rentabilidad, pese a que el tipo de cambio avanzó a un ritmo inferior al de la inflación del período.
La conducción de la empresa mantiene expectativas favorables para el cierre de 2026. Según sus proyecciones, el volumen acumulado permitiría terminar el año con un récord de exportaciones en los registros de la compañía, en un contexto de desaceleración inflacionaria y estabilidad cambiaria, y con el respaldo de la escala de su red logística.