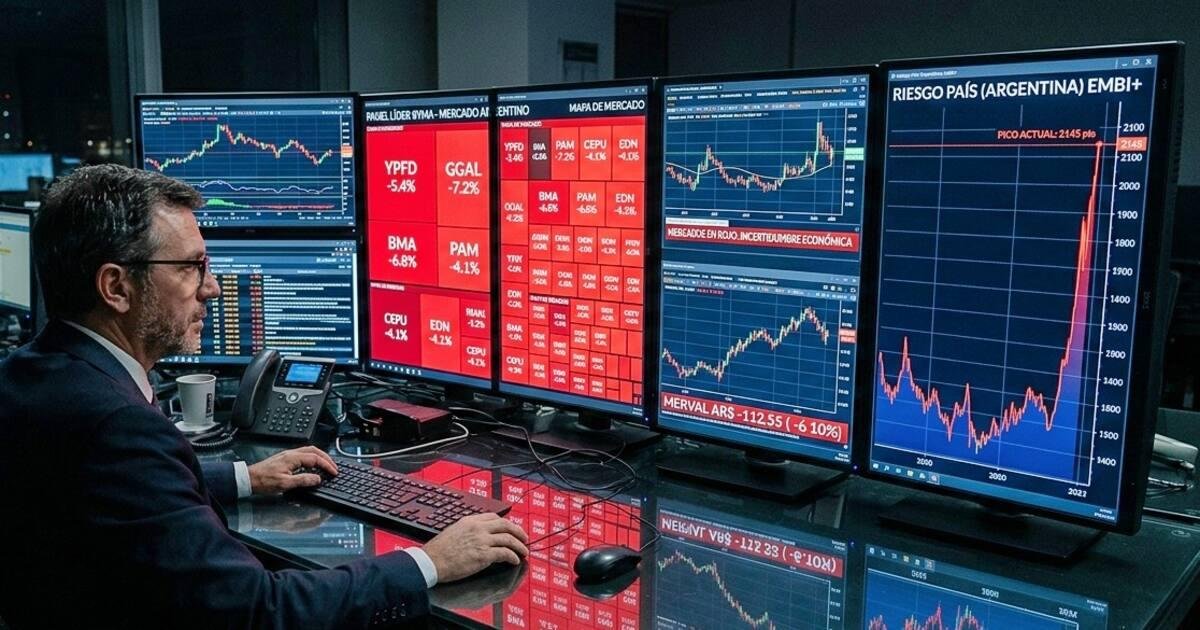
Este viernes, los bonos Globales argentinos en dólares, bajo legislación extranjera y negociados en Wall Street, retrocedían un promedio del 3,5%, con una pérdida acumulada del 6% en la semana. En lo que va de 2026, la deuda soberana en moneda estadounidense registra una caída promedio del 17%.
En paralelo, el riesgo país elaborado por JP Morgan avanzó 103 puntos y alcanzó las 1.038 unidades, su valor más elevado desde el 21 de octubre del año pasado. El indicador refleja la diferencia entre las tasas que pagan los bonos soberanos de países emergentes y los títulos del Tesoro estadounidense, cuyos rendimientos actualmente superan el 5% anual.
El último episodio de una magnitud similar se había producido hace 13 meses, durante la inestabilidad financiera previa a las elecciones legislativas. En aquel momento, el dólar mayorista llegó al límite de las bandas cambiarias y el Tesoro estadounidense intervino en el mercado argentino para contener las presiones sobre el tipo de cambio.
El deterioro actual responde a una combinación de factores externos e internos. La corrección de Wall Street, el incremento de las tasas internacionales y el clima desfavorable para los inversores afectan a los activos emergentes. En el frente doméstico, las dificultades del Banco Central para sostener la acumulación de reservas y la incertidumbre política a once meses de las elecciones presidenciales, en las que se definirá la continuidad del programa económico de Javier Milei, agregan presión sobre los títulos públicos.
Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, advirtió que la desaceleración de las compras de divisas del BCRA requiere atención, aunque consideró que el aspecto central es analizar qué tipo de reservas se están acumulando y no solamente el ritmo de adquisición. Durante noviembre, las compras diarias promediaron US$32 millones hasta el viernes 13, por debajo de los US$66 millones de octubre y de los US$77 millones correspondientes al promedio del año. Además, señaló que parte de esas operaciones se encuentra acompañada por un aumento de las posiciones de cobertura cambiaria.
En relación con los compromisos de deuda, Botto consideró que los vencimientos de enero, por aproximadamente US$4.500 millones con bonistas privados, representan una exigencia importante, aunque manejable. También destacó que la refinanciación de los REPO del Banco Central por US$6.000 millones, con vencimiento en septiembre de 2028, permitió trasladar una presión de pagos que inicialmente estaba prevista para 2027.
Sin embargo, advirtió que el desafío más relevante será cubrir las necesidades de financiamiento del año completo. Algunas estimaciones del mercado ubican en al menos US$8.000 millones los fondos adicionales que deberán conseguirse, en un escenario en el que determinadas fuentes de divisas que estuvieron disponibles durante 2026 podrían reducirse el próximo año. Según el analista, la compra de reservas debe evaluarse junto con la evolución de las coberturas cambiarias, ya que un aumento de las tenencias de dólares acompañado por mayores compromisos de cobertura no representa necesariamente una mejora equivalente de la posición externa neta.
Por su parte, Juan Manuel Franco, economista jefe de Grupo SBS, describió un escenario internacional de elevada volatilidad y tendencia bajista, que se reflejó en una rueda de jueves con pérdidas crecientes, en coincidencia con la primera jornada de negociación de Anthropic. En ese contexto, los bonos soberanos argentinos bajo legislación internacional retrocedieron un promedio del 3%, con los títulos de mayor plazo entre los más perjudicados.
El economista destacó que la caída fue considerablemente más pronunciada que la registrada por otros mercados emergentes, lo que refleja la combinación de factores internacionales y domésticos que continúa afectando a la deuda argentina.