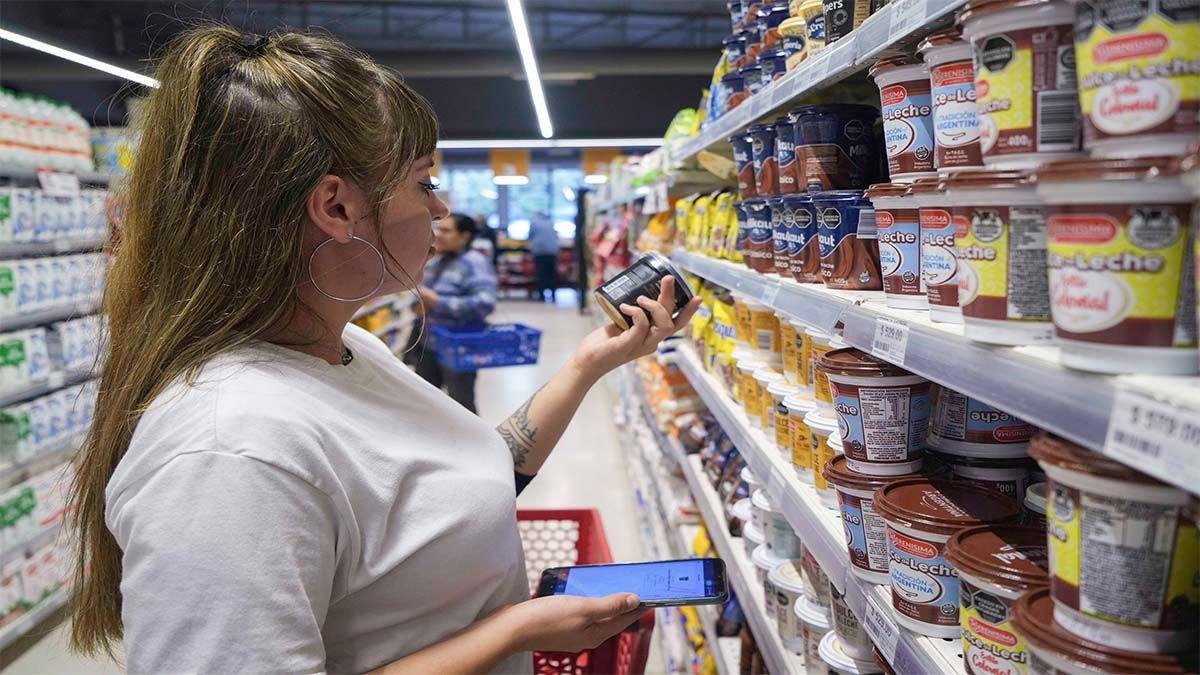
Un relevamiento de NielsenIQ dimensionó el alcance de este cambio: más del 60% de los hogares argentinos presenta este comportamiento en distintas categorías de la canasta básica, frente al 41% registrado en el resto de América Latina.
La cautela también se refleja en las decisiones de las empresas. Desde el sector supermercadista señalan que los precios y las promociones se convirtieron en los principales factores para atraer compradores. En la industria alimenticia, en tanto, reconocen que el margen para trasladar aumentos es limitado y que la prioridad pasa por sostener las ventas sin perder competitividad.
Los datos del Instituto Nacional de Estadística y Censos (INDEC) muestran la magnitud de la contracción. En agosto de 2026, las ventas en supermercados retrocedieron 3,7% en comparación con el mismo mes del año anterior y cayeron 0,8% respecto de julio. Además, el acumulado entre enero y agosto registró una baja del 2,8% frente al mismo período de 2025. Por su parte, Scentia estimó que la caída general del consumo entre enero y septiembre se acercó al 3%.
En este escenario, las marcas líderes perdieron parte de su lugar privilegiado en las góndolas. El precio pasó a definir cerca del 40% de las decisiones de compra, por encima de la fidelidad que históricamente mantenían los consumidores con determinados productos. La elección responde cada vez más a una comparación entre costo, rendimiento y cantidad.
Uno de los principales beneficiados por esta tendencia son los productos de marca propia de los supermercados. Estas líneas, que durante años ocuparon espacios secundarios, ampliaron su presencia y ganaron protagonismo en categorías como alimentos secos, lácteos y artículos de limpieza. Sus precios pueden ubicarse entre un 20% y un 40% por debajo de los de las marcas tradicionales.
El avance es particularmente visible en productos de almacén y lácteos, donde las alternativas concentran entre el 30% y el 40% de las ventas. Leche, yogures, quesos untables, fideos, arroz, harinas, galletitas y aceites figuran entre los artículos en los que los consumidores priorizan el ahorro. En muchos hogares, estas opciones dejaron de ser una solución circunstancial y pasaron a integrar las compras habituales.
También cambió la frecuencia con la que se realizan las compras. Las visitas destinadas a abastecerse para todo el mes cedieron espacio a salidas más frecuentes, con desembolsos menores y una búsqueda más específica de ofertas en comercios cercanos.
Según un relevamiento de Worldpanel, la frecuencia de compra aumentó apenas 1,1%, mientras que el volumen adquirido en cada visita disminuyó 2,5%. La tendencia muestra que los hogares continúan comprando, pero llevan menos productos en cada operación.
La retracción alcanza también a distintos rubros de consumo cotidiano. De acuerdo con las estimaciones de Scentia, entre las categorías con mayores bajas se encuentran los artículos de limpieza del hogar, con una caída del 6,4%; los productos para el desayuno, con un retroceso del 5,6%; y los artículos de higiene personal, que descendieron 3,7%.
Frente a este escenario, las cadenas supermercadistas profundizaron sus políticas comerciales. Las promociones dejaron de concentrarse en acciones puntuales y pasaron a formar parte de una estrategia permanente para sostener el movimiento en las góndolas. Actualmente, cerca de la mitad de las ventas de los supermercados está vinculada con descuentos y ofertas.
Las empresas alimenticias también ajustaron sus estrategias de presentación y comercialización. Se multiplicaron los envases familiares y los formatos de mayor rendimiento, que permiten reducir el costo por kilo o litro. Al mismo tiempo, ganaron espacio las promociones directas, como el 2×1 y los descuentos del 70% en la segunda unidad.
Estas iniciativas buscan atraer a consumidores cada vez más sensibles al precio y, en algunos casos, acelerar la salida de productos acumulados ante el estancamiento de las ventas.
De acuerdo con la Cámara Argentina de Supermercados (CAS) y la Asociación de Supermercados Unidos (ASU), durante 2026 las cadenas aceleraron la expansión de sus marcas propias. Los productos que antes tenían una presencia limitada comenzaron a ocupar sectores centrales de las góndolas, en línea con una transformación del consumo en la que el precio y el ahorro ganaron terreno frente a la preferencia por las marcas tradicionales.