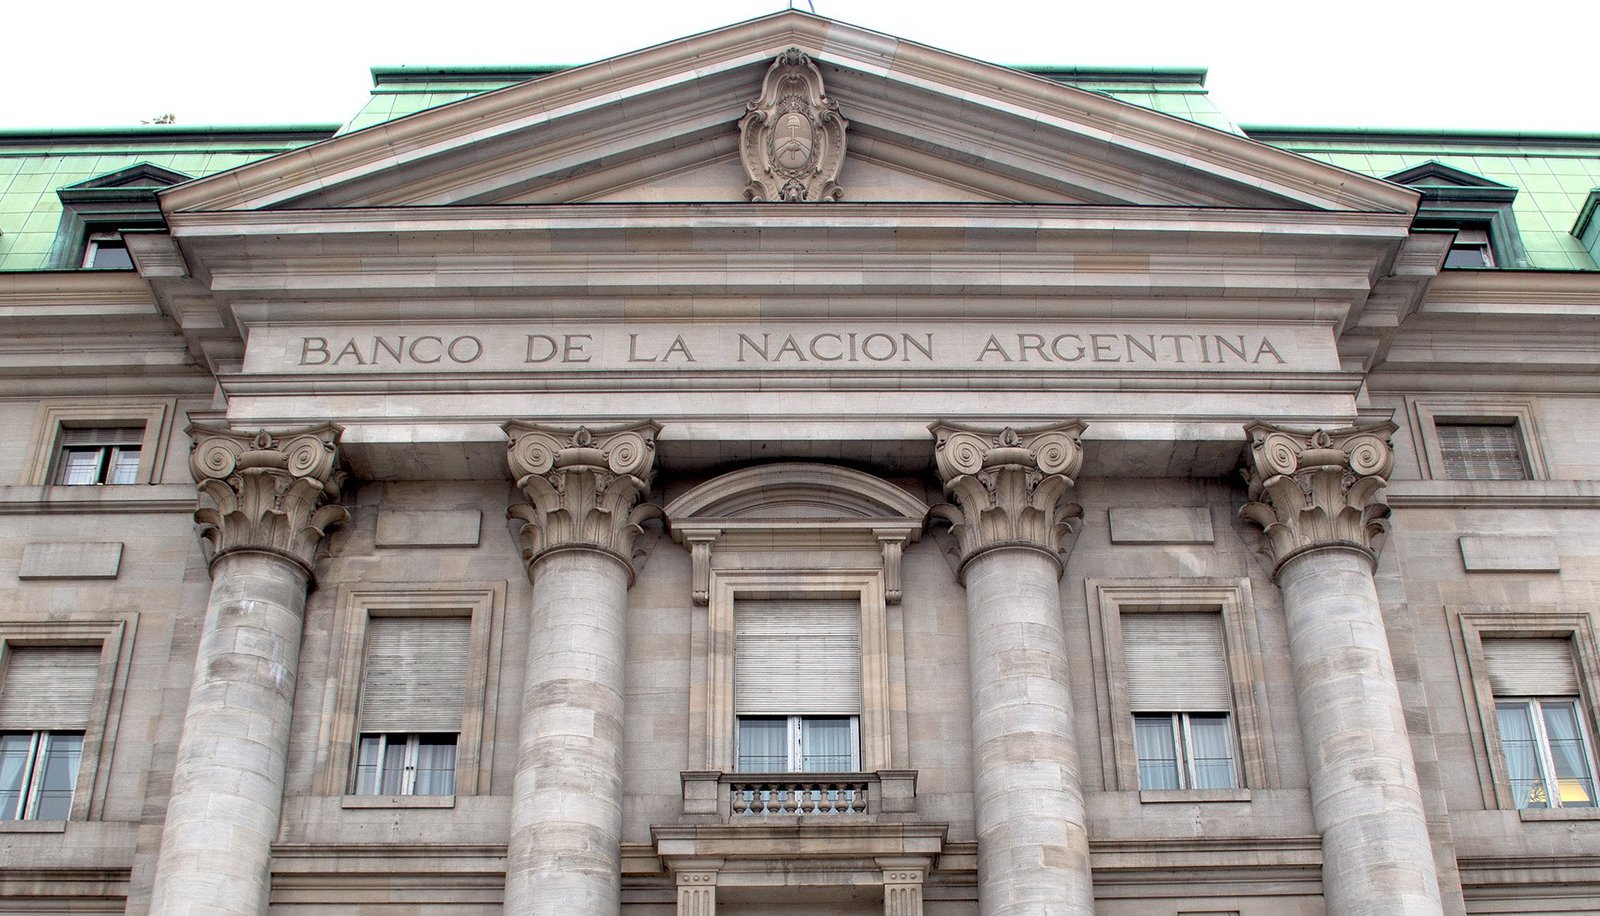
El avance se destacó especialmente en los préstamos destinados a las familias. Sin considerar los saldos de tarjetas de crédito, las financiaciones en pesos a ese segmento crecieron un 55,1% en lo que va del año, frente al 10,5% registrado por el resto del sistema financiero. De esta manera, la entidad explicó el 58,1% del incremento total del crédito a personas.
En la cartera de Banca Empresas, los préstamos en pesos del banco aumentaron un 30,5%, por encima del 23,7% registrado por las demás entidades financieras. Así, el Banco Nación aportó el 22,7% del crecimiento de ese segmento, vinculado con el financiamiento de la actividad productiva.
También avanzaron las colocaciones en moneda extranjera. Los préstamos en dólares al sector privado aumentaron un 40,2% durante los primeros nueve meses del año, en un contexto de recuperación del crédito en esa divisa como herramienta para financiar actividades productivas.
El crecimiento también se reflejó en los créditos hipotecarios. A septiembre de 2026, el saldo promedio de la cartera del Banco Nación rondó los $4 billones, un 71,7% más que en diciembre de 2025. En el resto del sistema financiero, la cartera hipotecaria aumentó un 19,6% durante el mismo período.
Según los datos difundidos por la entidad, el Banco Nación explicó el 73,4% del crecimiento del crédito hipotecario destinado a vivienda registrado por el sistema financiero en lo que va del año.
En este segmento, uno de los instrumentos recientes es el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, que permite al Fondo de Garantía de Sustentabilidad (FGS) destinar hasta $2 billones a las entidades financieras mediante licitaciones periódicas. El objetivo es ampliar los fondos disponibles para préstamos hipotecarios y fortalecer el financiamiento de largo plazo ajustado por inflación.
En la segunda licitación del programa, el Banco Central adjudicó $200.000 millones en plazos fijos UVA destinados a financiar créditos hipotecarios. Doce bancos recibieron fondos que deberán utilizar dentro de los 90 días para otorgar préstamos destinados a la compra, construcción, ampliación o mejora de viviendas únicas y de ocupación permanente.
El mecanismo contempla depósitos del FGS en las entidades financieras, con plazos de vencimiento de entre uno y cinco años. Cada banco define sus propios requisitos y condiciones para conceder los créditos. Las licitaciones previstas serán de $200.000 millones cada una, hasta alcanzar el monto total de $2 billones establecido para el programa.