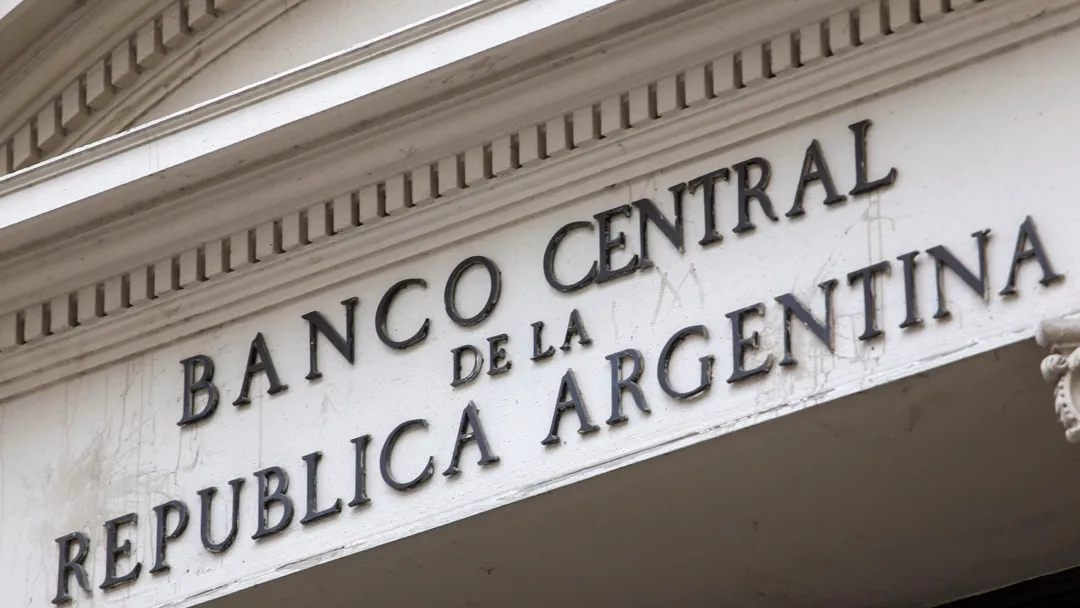
La escasez de liquidez registrada durante la seguidilla de feriados obligó al Banco Central de la República Argentina (BCRA) a intervenir nuevamente en el mercado financiero para contener una fuerte escalada en las tasas de interés de corto plazo, un fenómeno que, según advierten analistas financieros, podría repetirse en los próximos meses y condicionar tanto el costo del financiamiento como el repunte del crédito al sector privado. El miércoles pasado, la autoridad monetaria reapareció en la rueda de operaciones simultáneas —un segmento en el que no operaba desde principios de año—, impulsando un volumen negociado de $ 2,1 billones frente al promedio diario previo inferior a los $ 700.000 millones, con el objetivo de moderar las fluctuaciones bruscas en los rendimientos.
El episodio de tensión se originó a comienzos de noviembre, cuando el Ministerio de Economía intervino en el mercado secundario de deuda mediante la recompra de $ 1,8 billones en bonos ajustados por CER y títulos duales de largo plazo para poner un techo a sus tasas. Sin embargo, esa inyección de fondos resultó insuficiente frente a la demanda de liquidez de las entidades financieras, que incrementaron sus encajes en $ 2,7 billones antes de afrontar cinco jornadas consecutivas sin actividad por los feriados correspondientes al Día del Bancario y a la visita del Papa León XIV. Como consecuencia, el jueves previo al receso la tasa interbancaria promedió el 31,98% anual, su registro más elevado desde febrero, mientras que las cauciones bursátiles llegaron a operar con rendimientos de tres dígitos durante la jornada.
Especialistas del sector señalan que el actual régimen monetario, que carece de un corredor formal de tasas de interés, favorece la aparición de estas oscilaciones en los rendimientos de corto plazo. Desde el ámbito privado sostienen que, si bien el Gobierno optó por este esquema para mantener flexibilidad sin anunciar cambios de política monetaria en lugar de fijar bandas de entre 20% y 25%, esa dinámica mantiene estancado el financiamiento en moneda local y genera dudas sobre la posibilidad de sostener durante 2027 la estabilidad observada en los últimos ocho meses. Asimismo, informes técnicos cuestionan la rigidez del régimen de integración de encajes bancarios y plantean la necesidad de flexibilizarlo o habilitar una ventanilla de liquidez para reducir la brecha entre lo que pagan los bancos por los depósitos y lo que cobran por los préstamos.
Esta distorsión impacta de lleno en el bolsillo de familias y empresas. De acuerdo con relevamientos privados, en octubre la tasa promedio de los préstamos personales se ubicó en 62,6% anual frente al 22,7% que rindieron los plazos fijos, manteniendo una brecha cercana a los 40 puntos porcentuales a pesar de haberse acortado en los últimos meses. Aunque en octubre el stock de financiamiento al sector privado mostró una leve suba real y desestacionalizada del 0,5% mensual tras ocho meses consecutivos de retrocesos, en el mercado consideran que la mejora es demasiado incipiente para confirmar un cambio de tendencia, y temen que se repita el escenario de la segunda mitad de 2025, cuando el encarecimiento del dinero golpeó al crédito y elevó la morosidad.
Hacia adelante, las proyecciones financieras anticipan dos instancias exigentes para el manejo de la liquidez en pesos. En el corto plazo, diciembre traerá una mayor demanda estacional de efectivo por el pago de aguinaldos, vacaciones y gastos de fin de año, que según estimaciones privadas requerirá unos $ 3,5 billones adicionales; para evitar nuevos saltos en las tasas, el Gobierno deberá volcar pesos mediante compras de divisas, operaciones de mercado abierto o una menor absorción en las licitaciones del Tesoro. Más adelante, la cercanía de las elecciones presidenciales de 2027 y la eventual búsqueda de cobertura en dólares por parte de los inversores podrían exigir incentivos de tasa significativamente más altos para sostener las posiciones en moneda local y contener el tipo de cambio.