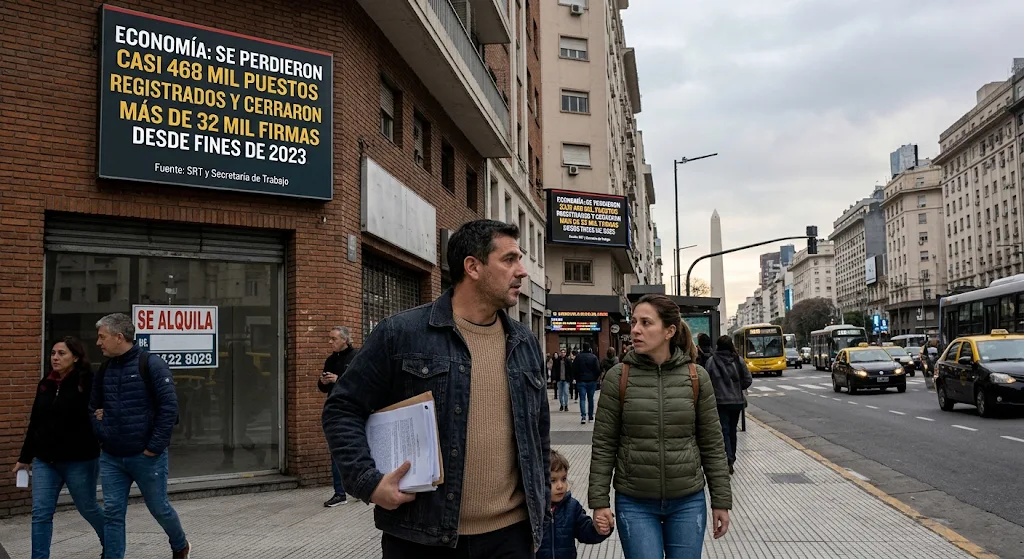
El mercado laboral formal en la Argentina atraviesa una contracción sostenida que, entre noviembre de 2023 y agosto de 2026, dejó un saldo negativo de 467.989 puestos de trabajo registrados y 32.429 unidades productivas menos en actividad. Las estadísticas oficiales difundidas por la Superintendencia de Riesgos del Trabajo (SRT) y la Secretaría de Trabajo revelan que el entramado empresarial se redujo un 6,3% y la masa de trabajadores con cobertura laboral obligatoria cayó un 4,7% durante los primeros tres años de la gestión de Javier Milei.
La dinámica negativa mostró una marcada aceleración durante los primeros ocho meses de 2026, período en el cual se contabilizó el cierre neto de 9.821 empleadores y la baja de 170.273 empleados en blanco. Puntualmente en agosto, último mes con registros oficiales consolidados, el sistema perdió 139 firmas y 30.378 trabajadores respecto de julio. Al analizar la evolución interanual de ese mismo mes a partir de los reportes de la Secretaría de Trabajo, el empleo asalariado global retrocedió un 1,6% —lo que representa 157.800 personas menos—, impulsado tanto por la retracción en el ámbito privado (-2,1%, equivalente a 132.000 puestos) como en el sector público (-0,8%, con 28.100 bajas).
El impacto territorial de este fenómeno abarca a 23 de las 24 jurisdicciones del país, siendo Neuquén la única provincia que logró revertir la tendencia al sumar 163 nuevas empresas, un incremento del 1,8%. En el extremo opuesto, las jurisdicciones con mayor peso económico —Buenos Aires, Córdoba, la Ciudad Autónoma de Buenos Aires y Santa Fe— concentraron el 63% del total de los cierres. En términos porcentuales, las caídas más severas se registraron en La Rioja (-18,2%), Tierra del Fuego (-16,3%) y Catamarca (-14,4%).
Al desglosar la cronología de esta retracción, los números de la cartera laboral indican que el empleo privado formal viene en descenso desde septiembre de 2023, aunque el desplome más abrupto ocurrió en el primer trimestre de 2024. Ese retroceso inicial estuvo traccionado por el impacto de la devaluación y el recorte del gasto estatal, que golpearon de lleno a la construcción —tras el freno en la obra pública y privada—, a la industria manufacturera y a las entidades vinculadas al Estado. Si bien hacia el segundo semestre de 2024 la caída se moderó y entre octubre y diciembre se registró un leve repunte, el alivio fue transitorio. Tras un comienzo de 2025 marcado por el estancamiento, a partir de junio de ese año se inició una nueva etapa de contracción que promedió bajas mensuales del 0,2% en la segunda mitad de 2025 y del 0,1% en el arranque de 2026, prolongándose luego durante el segundo trimestre y los meses de julio y agosto.
Detrás de la reducción del padrón de empleadores —que pasó de 512.357 a 479.928 firmas en el lapso analizado— confluyen factores estructurales y coyunturales. Desde la Superintendencia de Riesgos del Trabajo advierten que la cantidad de empresas cubiertas exhibe una tendencia declinante desde hace más de doce años, interrumpida solo por un breve rebote tras la pandemia. A este escenario de fondo se suman dificultades actuales señaladas por distintos analistas económicos, quienes apuntan a la imposibilidad de muchas compañías de afrontar sus costos operativos frente a la caída del consumo, así como a una fuerte disminución en la tasa de apertura de nuevos emprendimientos.
Asimismo, se observa una reconversión en la matriz de actividad de numerosas firmas, incluyendo compañías medianas y grandes de rubros como la alimentación, que abandonaron la producción local para dedicarse a la comercialización electrónica de bienes importados con plantillas de personal mucho más acotadas. En paralelo, la apertura de esquemas de retiros voluntarios y el desplazamiento de la escasa generación de empleo hacia el régimen del Monotributo o la informalidad terminan de configurar un panorama de retroceso para el trabajo en relación de dependencia.