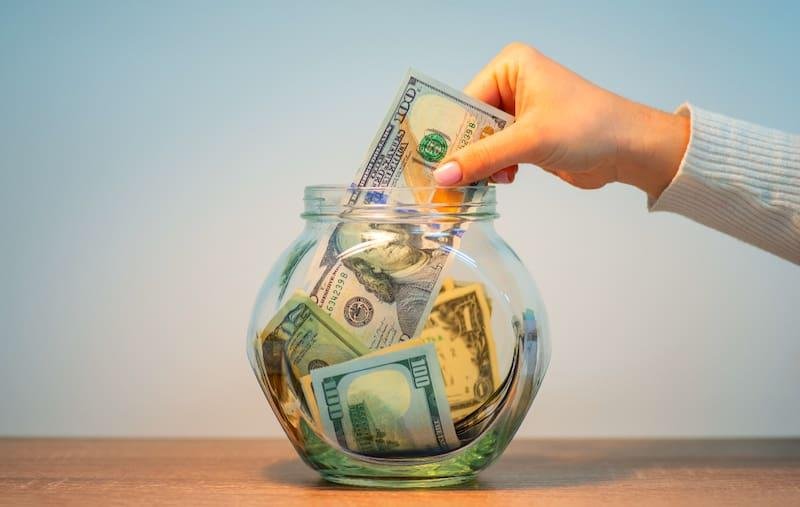
Guardar dólares fue durante años una de las estrategias preferidas de los ahorristas argentinos para resguardar su capital. Sin embargo, la inflación en Estados Unidos también reduce el poder adquisitivo de esa moneda. Según los datos del Índice de Precios al Consumidor publicados por la Oficina de Estadísticas Laborales estadounidense, la inflación acumulada entre diciembre de 2024 y agosto de 2026 alcanzó el 6,1%. Esto implica que cada dólar guardado sin generar intereses perdió parte de su capacidad de compra y hoy equivale, en términos reales, a unos 94 centavos de fines de 2024.
El ahorrista conservador que elige mantener sus dólares inmovilizados es un perfil habitual en Argentina, marcado por experiencias de corralitos, restricciones cambiarias y devaluaciones. No obstante, durante el período analizado, esa estrategia habría quedado por detrás de alternativas en pesos, como el plazo fijo tradicional.
El dólar del Banco Nación pasó de $1.052,50 al cierre de 2024 a $1.540, una suba del 46%. En cambio, un plazo fijo a 30 días renovado mensualmente, con reinversión de capital e intereses, habría acumulado un rendimiento de entre el 59% y el 65%, según distintas estimaciones para el período. Medidos en dólares, esos resultados representarían entre un 9% y un 13% más que mantener los ahorros en moneda estadounidense.
La evolución, sin embargo, no fue uniforme. Durante 2025, el dólar avanzó por encima del rendimiento de los plazos fijos, mientras que la ventaja de permanecer en pesos se habría consolidado en 2026. Hasta septiembre, un plazo fijo acumuló un rendimiento del 18,6%, frente a un incremento cercano al 4% del dólar oficial, según los datos consignados en el informe.
Ante este escenario, existen alternativas para intentar generar ingresos en dólares sin modificar drásticamente el perfil de riesgo. Entre ellas aparecen los bonos soberanos de corto plazo, la compra de cocheras para alquilar y los fondos comunes de inversión en moneda extranjera. Cada opción tiene características, costos y riesgos diferentes.
Una de las alternativas es el Bonar 2027, un título del Tesoro argentino denominado en dólares y bajo legislación local, que puede adquirirse mediante dólar MEP con el código AO27D desde una cuenta comitente. El instrumento paga un cupón nominal anual del 6%, distribuido en pagos mensuales equivalentes al 0,5% del valor nominal, y devuelve el capital al vencimiento, previsto para el 29 de octubre de 2027.
El rendimiento efectivo depende del precio de compra. Como el bono cotiza por encima de su valor nominal, entre julio y agosto su tasa interna de retorno se ubicó entre el 4% y el 5% anual en dólares. Para los residentes argentinos, los títulos públicos cuentan con determinados beneficios fiscales: según el tratamiento aplicable, pueden estar exentos del impuesto sobre los Bienes Personales y sus intereses no tributar Ganancias. Es recomendable verificar la normativa vigente y la situación particular de cada inversor.
El calendario electoral también forma parte del análisis. Según el material original, las elecciones presidenciales están previstas para el 24 de octubre de 2027, cinco días antes del vencimiento del Bonar 2027. Ese plazo permitiría cobrar el capital antes de un eventual balotaje y del cambio de gobierno, aunque no elimina los riesgos asociados a la deuda soberana argentina.
Como referencia, el Bonar 2028, con un cupón y un esquema de pagos similares, pero con un año adicional de plazo, registró rendimientos de entre el 7,5% y el 8,5% anual durante esos meses. La diferencia suele relacionarse con el riesgo que supone atravesar el cambio de gobierno. Además, si aumenta la percepción de riesgo sobre Argentina y el mercado exige tasas más elevadas, el precio del bono puede caer. Por eso, vender antes del vencimiento podría generar pérdidas. Esta alternativa resulta más apropiada para quienes puedan mantener el dinero invertido hasta octubre de 2027.
Otra posibilidad es comprar una cochera para obtener ingresos por alquiler. A diferencia de un departamento, requiere una inversión inicial menor y permite ingresar al mercado inmobiliario con un capital más acotado. A comienzos de 2026, los precios informados en la Ciudad de Buenos Aires oscilaban entre US$10.000 y US$35.000, según la ubicación y las características de la unidad. En barrios como Caballito, Almagro, Boedo y Flores, los valores se ubicaban entre US$15.000 y US$25.000, mientras que en Núñez y Palermo Chico podían alcanzar entre US$25.000 y US$40.000.
Los precios se mantuvieron relativamente estables y, según operadores del sector, las cocheras todavía no acompañaron por completo la recuperación de otros segmentos inmobiliarios. En barrios intermedios, los alquileres mensuales se ubicaban entre $170.000 y $230.000, mientras que en Núñez y Palermo Chico superaban los $280.000.
Con valores estimados, una cochera de US$25.000 alquilada por $200.000 mensuales generaría $2,4 millones al año. Convertidos a dólares al tipo de cambio utilizado en el cálculo original, esos ingresos equivaldrían a unos US$1.560 anuales, es decir, una rentabilidad bruta cercana al 6,2%. Si el propietario debe afrontar expensas de entre $35.000 y $40.000 por mes, el rendimiento podría reducirse a alrededor del 5%.
La rentabilidad depende también de la evolución del tipo de cambio, ya que el alquiler se cobra en pesos. Si el dólar sube más rápido que el precio del alquiler, los ingresos pierden valor medidos en moneda estadounidense. A eso se suman los gastos de escrituración, los períodos sin inquilinos y las reglas de copropiedad que pueden limitar el alquiler a terceros. La posibilidad de vender la cochera con rapidez también varía según el barrio y la demanda.
La tercera alternativa son los fondos comunes de inversión en dólares, que ofrecen una mayor liquidez. Bancos y sociedades de bolsa comercializan productos con suscripciones desde US$100. Para un perfil conservador, el material propone analizar los fondos de renta fija de corto plazo, que invierten en bonos y obligaciones negociables de vencimientos cercanos. Según el fondo, los rescates pueden acreditarse en 24 o 48 horas.
Antes de invertir, es importante revisar la composición de la cartera, porque dos fondos de una misma categoría pueden tener resultados muy diferentes. De acuerdo con la información citada al 31 de agosto, un fondo en dólares con una cartera concentrada principalmente en bonos de empresas argentinas obtuvo un rendimiento del 8,9% en los últimos doce meses. Otro fondo de la misma administradora, enfocado en títulos de Chile, Brasil y Uruguay, registró un 1,1%.
La Cámara Argentina de Fondos Comunes de Inversión (CAFCI) permite comparar rendimientos y composiciones por categoría. Sin embargo, estos instrumentos no garantizan resultados: las comisiones inciden en la rentabilidad, el valor de las cuotapartes puede caer si bajan los precios de los bonos y las obligaciones negociables están expuestas al riesgo de que las empresas emisoras no cumplan con sus pagos. El tratamiento en Bienes Personales también depende de la composición de cada cartera.
En este contexto, mantener los dólares inmovilizados puede resultar insuficiente para preservar su poder adquisitivo. La inflación interanual estadounidense, según el texto original, llegó al 3,4% en agosto, frente al 2,9% del mismo mes del año anterior. Al mismo tiempo, las alternativas bancarias en dólares ofrecen rendimientos acotados: el plazo fijo electrónico del Banco Nación paga una tasa nominal anual del 1,25% a 30 días, mientras que para alcanzar el 4% se requiere inmovilizar los fondos durante al menos un año.
El Bonar 2027 presenta rendimientos de un orden similar, mientras que las opciones con retornos potencialmente superiores pueden implicar mayor exposición al riesgo de mercado, al crédito o a la falta de liquidez. Por eso, una estrategia diversificada puede resultar más adecuada que concentrar todo el capital en un único instrumento.
Una combinación posible consiste en destinar una parte de los ahorros a fondos de renta fija para conservar liquidez y otra a bonos de corto plazo que generen ingresos periódicos. Quienes dispongan de capital suficiente y puedan afrontar una inversión menos líquida también podrían evaluar una cochera bien ubicada.
Ninguna de estas alternativas constituye una recomendación de inversión personalizada. La decisión depende de los objetivos, el horizonte temporal y la capacidad de cada ahorrista para asumir pérdidas o mantener el dinero inmovilizado. La principal conclusión es que conservar dólares sin invertirlos también tiene un costo: aunque el monto nominal no cambie, su poder de compra puede disminuir con el tiempo.