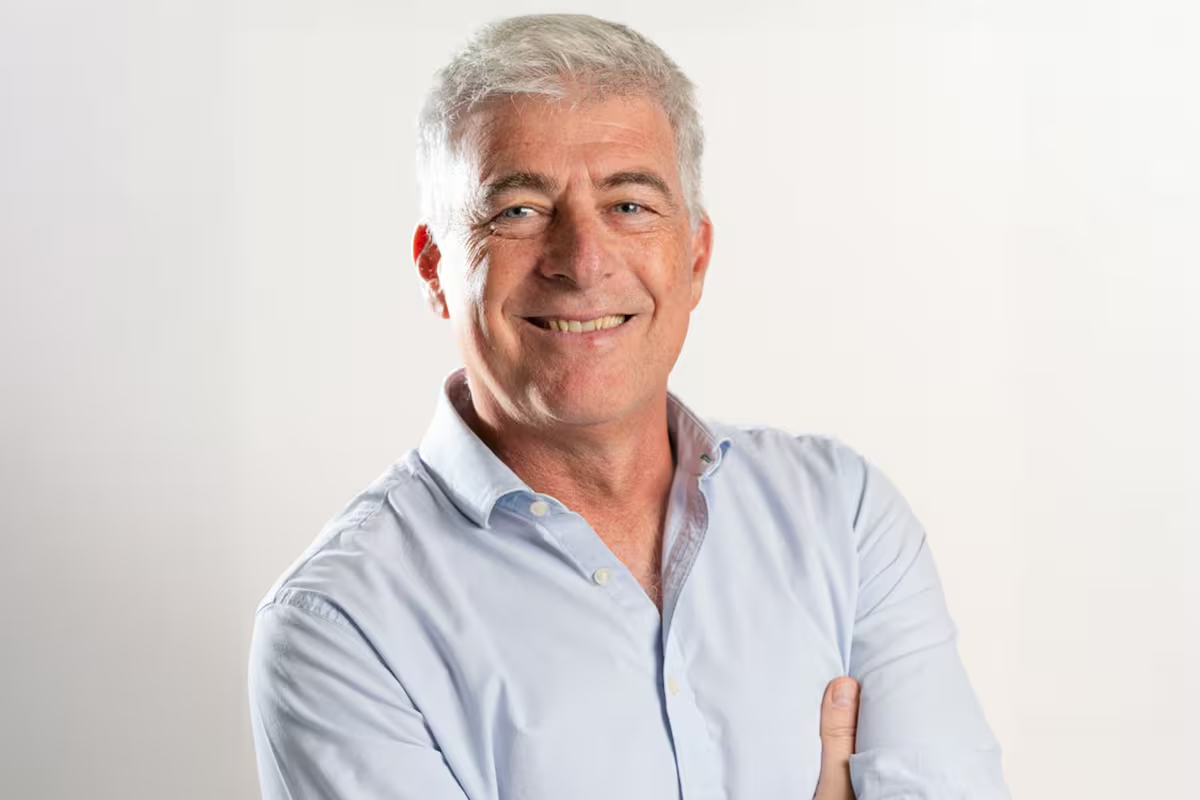
Folino llegó al Banco Ciudad desde Galicia, entidad en la que desarrolló buena parte de su trayectoria profesional. Es contador egresado de la Universidad de Buenos Aires, cuenta con un posgrado en Derecho Tributario de la Universidad Austral, un programa de dirección del IAE y una especialización en Gestión en Stanford. Inició su carrera en Price en 1985 como gerente de impuestos, luego ocupó ese mismo cargo en Banco Patagonia y Galicia, donde también fue gerente de Planificación, director financiero y director de Riesgos. Posteriormente quedó a cargo de fusiones y adquisiciones en Galicia Más, tras la compra de HSBC.
Para el ejecutivo, uno de los principales desafíos de la Argentina es reducir el riesgo país. En ese sentido, consideró fundamental incrementar las reservas internacionales, sostener la solidez del programa fiscal y monetario y construir consensos políticos y sociales sobre los aspectos centrales de la economía. A su entender, consolidar esas condiciones y recuperar el crecimiento permitiría, entre otros avances, eliminar las restricciones cambiarias que todavía afectan a las empresas.
Folino también señaló que durante los últimos años hubo avances en la apertura y modernización de las normas del Banco Central, además de la eliminación de numerosas restricciones que limitaban el funcionamiento del sistema financiero. Sin embargo, advirtió que todavía falta dinamizar la actividad económica y ampliar la oferta de crédito. En ese proceso, consideró que los bancos tienen un papel importante en la educación financiera, especialmente en el trabajo con escuelas, docentes y estudiantes.
El gerente general del Ciudad sostuvo que alcanzar el grado de inversión y recuperar plenamente el acceso a los mercados internacionales de deuda permitiría atraer inversiones y brindar mayor certidumbre sobre el cumplimiento de las obligaciones financieras del Estado y las empresas. Para el sector bancario, ese escenario también abriría la posibilidad de expandir el crédito mediante tasas más bajas, una mayor actividad económica y el crecimiento del comercio exterior.
La transformación del negocio bancario también estuvo marcada por la incorporación de nuevas tecnologías. Folino explicó que, durante los últimos cinco años, las entidades aceleraron sus procesos de digitalización, una evolución que comenzó con los cajeros automáticos y la banca por internet y que luego se profundizó con los dispositivos móviles y las aplicaciones.
Actualmente, la inteligencia artificial y el análisis de datos vuelven a modificar la actividad, al mejorar la eficiencia, facilitar la interpretación del comportamiento de los clientes y anticipar necesidades. Para Folino, el negocio ya no se limita a las operaciones tradicionales, sino que busca generar valor a través de servicios personalizados, finanzas integradas y participación en distintos ecosistemas digitales. Al mismo tiempo, esta evolución exige mayores niveles de seguridad y eficiencia para preservar la confianza de los usuarios.
Los cambios también se reflejan en la composición de los activos del sistema financiero. El crédito al sector privado pasó de representar el 35,3% de los activos en diciembre de 2024 al 44,9% en julio de 2026. En el mismo período, la exposición al sector público descendió del 35,8% al 29,8%, mientras que la liquidez en moneda extranjera bajó del 72% al 49,2%.
De acuerdo con Folino, estos movimientos muestran una mayor intermediación en dólares, impulsada principalmente por sectores exportadores como el agro, el petróleo, el gas y la minería. Si bien la expansión del financiamiento estuvo acompañada por un aumento de la morosidad, explicó que la suba se concentró en las familias, mientras que los niveles de incumplimiento de las empresas continuaron acotados y el total se mantuvo en un dígito.
El sistema bancario conserva, además, una posición de solvencia sólida, con un capital regulatorio cercano al 30% de los activos ponderados por riesgo. La rentabilidad, por su parte, atravesó un proceso de normalización: el rendimiento sobre el patrimonio cayó del 15,8% en 2024 al 4,4% en 2025 y se recuperó hasta el 6,6% en julio de 2026, en línea con la reducción de la inflación y de las tasas nominales.
En el Banco Ciudad, el nuevo escenario se tradujo en un crecimiento sostenido de la cartera de préstamos, que ya supera el 40% del activo. Los préstamos personales avanzaron por encima del promedio del sistema y la entidad retomó el financiamiento hipotecario con tasas competitivas en la Ciudad de Buenos Aires. Además, durante el último año destinó más de $250.000 millones a pequeñas y medianas empresas, lo que la ubicó entre las diez principales entidades financieras del país en asistencia crediticia al sector privado.
Folino destacó que estos resultados se alcanzaron sin descuidar la solidez patrimonial. Durante 2025, el banco obtuvo un resultado neto de $129.441 millones y un rendimiento sobre el patrimonio del 7,3%, equivalente a 1,6 veces el promedio del sistema financiero.
Uno de los desafíos actuales para las entidades es atender el aumento de la mora. Folino explicó que el Ciudad cuenta con áreas especializadas para ofrecer alternativas de refinanciación, con plazos de hasta 60 meses y una tasa máxima del 28% nominal anual. Durante el año, la entidad resolvió más de 16.000 casos.
El ejecutivo también remarcó la importancia de la prevención mediante el análisis crediticio y la evaluación de riesgos. Según indicó, esa política permitió que la irregularidad de la cartera del Banco Ciudad se mantuviera muy por debajo del promedio del sistema: mientras que en el conjunto de las entidades se quintuplicó, en el Ciudad se duplicó.
A pesar del aumento generalizado de la mora, Folino aseguró que la calidad de la cartera permitió sostener resultados sólidos y ampliar la participación de mercado. Septiembre fue el mejor mes del año para los préstamos del banco y octubre mantuvo ese desempeño, tanto en el financiamiento a personas como a empresas.
De cara al crecimiento, la entidad busca profundizar su ecosistema digital mediante billeteras, aplicaciones y plataformas de operaciones e inversión. La estrategia apunta a fortalecer la relación con los clientes actuales y captar nuevos usuarios a través de propuestas específicas para distintos sectores, entre ellas los créditos hipotecarios y los beneficios para profesionales, comercios, empresas de logística y transporte.
El banco también desarrolla una agenda corporativa destinada a empresas de tecnología y servicios que operan en la Ciudad de Buenos Aires, en coordinación con el Gobierno porteño. A su vez, trabaja con compañías vinculadas con la cadena de valor de la industria energética, un sector en expansión, y cuenta con presencia de su banca para pymes en Neuquén.
En materia de nuevos negocios, Folino identificó al crédito hipotecario y al financiamiento intermedio para desarrolladores inmobiliarios como dos segmentos con un importante potencial de crecimiento. Para ampliar los préstamos de largo plazo, consideró necesario consolidar la estabilidad cambiaria, mantener una inflación baja, eliminar restricciones y mejorar la relación entre los precios de las propiedades y los ingresos de los trabajadores.
También señaló que el desarrollo de un mercado secundario de hipotecas permitiría a los bancos renovar sus fondos disponibles y ampliar su capacidad de otorgamiento. A ese mecanismo podrían sumarse otras fuentes de financiamiento, como las obligaciones negociables y la participación en licitaciones del Fondo de Garantía de Sustentabilidad de la Anses.
En la Ciudad de Buenos Aires, el Banco Ciudad trabaja con políticas destinadas a facilitar el acceso de la clase media a la vivienda. Actualmente ofrece créditos hipotecarios en unidades de valor adquisitivo para quienes buscan comprar su primera propiedad, mudarse a una vivienda más grande o adquirir una segunda propiedad.
La entidad opera en la Ciudad y el Gran Buenos Aires, además de tener presencia en Córdoba, Mendoza, Tucumán y Salta. La mayor demanda se concentra en la primera vivienda en la Ciudad de Buenos Aires, donde, mediante una tasa preferencial fija del 6,5% otorgada por el Gobierno porteño, se escrituraron cerca de 200 viviendas por un total de $16.800 millones entre septiembre y octubre. En su mayoría, se trató de departamentos de uno a tres ambientes.
Para quienes necesitan mudarse a una propiedad más grande, el banco prepara una línea financiada con recursos del Fondo de Garantía de Sustentabilidad de la Anses. El préstamo será en unidades de valor adquisitivo, tendrá una tasa fija del 7,5%, un monto máximo de $200 millones y un plazo de hasta 25 años.
Folino consideró que la expansión del crédito dependerá de la continuidad de la estabilidad macroeconómica, la reducción de la inflación y la posibilidad de extender los plazos de financiamiento. También planteó la necesidad de que las distintas fuerzas políticas sostengan un compromiso con esos objetivos durante el próximo año electoral.
Entre las prioridades para 2026, el Banco Ciudad busca ampliar su participación en los préstamos a personas y empresas y mantener su posición en el mercado hipotecario. También consolidó los Fondos Comunes de Inversión Crecer, incorporó el Fondo de Asistencia Laboral como herramienta de planificación financiera para las empresas y avanzó con iniciativas dirigidas a micro, pequeñas y medianas empresas y sectores estratégicos de la Ciudad.
El objetivo es llegar a 2027 con una entidad más digital y competitiva, integrada a la actividad económica y social porteña. La estrategia contempla profundizar los vínculos con los clientes, fortalecer los negocios vinculados con la vivienda, el sector inmobiliario, las pymes, el comercio, los consorcios y los servicios, y avanzar en la digitalización de productos y procesos. También prevé una mayor integración con plataformas de la Ciudad, como BAX, y el desarrollo de nuevas alternativas de inversión y financiamiento.